Domain nettoverzinsung.de kaufen?
Wir ziehen mit dem Projekt
nettoverzinsung.de um.
Sind Sie am Kauf der Domain
nettoverzinsung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nettoverzinsung.de kaufen?
Wie hoch sind die Zinsen bei einem Immobilienkredit?
Wie hoch die Zinsen bei einem Immobilienkredit sind, hängt von verschiedenen Faktoren ab, wie z.B. der aktuellen Marktlage, der Bonität des Kreditnehmers und der Laufzeit des Kredits. Generell liegen die Zinsen für Immobilienkredite derzeit auf einem historisch niedrigen Niveau. Es kann sich lohnen, verschiedene Angebote von Banken zu vergleichen, um die besten Konditionen zu erhalten. Eine Beratung durch einen Finanzexperten kann ebenfalls hilfreich sein, um die passende Finanzierung für die Immobilie zu finden. **
Wie kann man einen Immobilienkredit bekommen und welche Faktoren beeinflussen die Zinsen?
Um einen Immobilienkredit zu bekommen, muss man in der Regel ein regelmäßiges Einkommen nachweisen und eine gute Bonität haben. Zudem ist eine Eigenkapitalquote von mindestens 20% empfehlenswert. Die Zinsen für einen Immobilienkredit werden unter anderem von der Höhe des Kreditbetrags, der Laufzeit, der Bonität des Kreditnehmers und dem aktuellen Zinsniveau beeinflusst. **


Ähnliche Suchbegriffe für Immobilienkredit
Top-Angebote
Produkte zum Begriff Immobilienkredit:
-
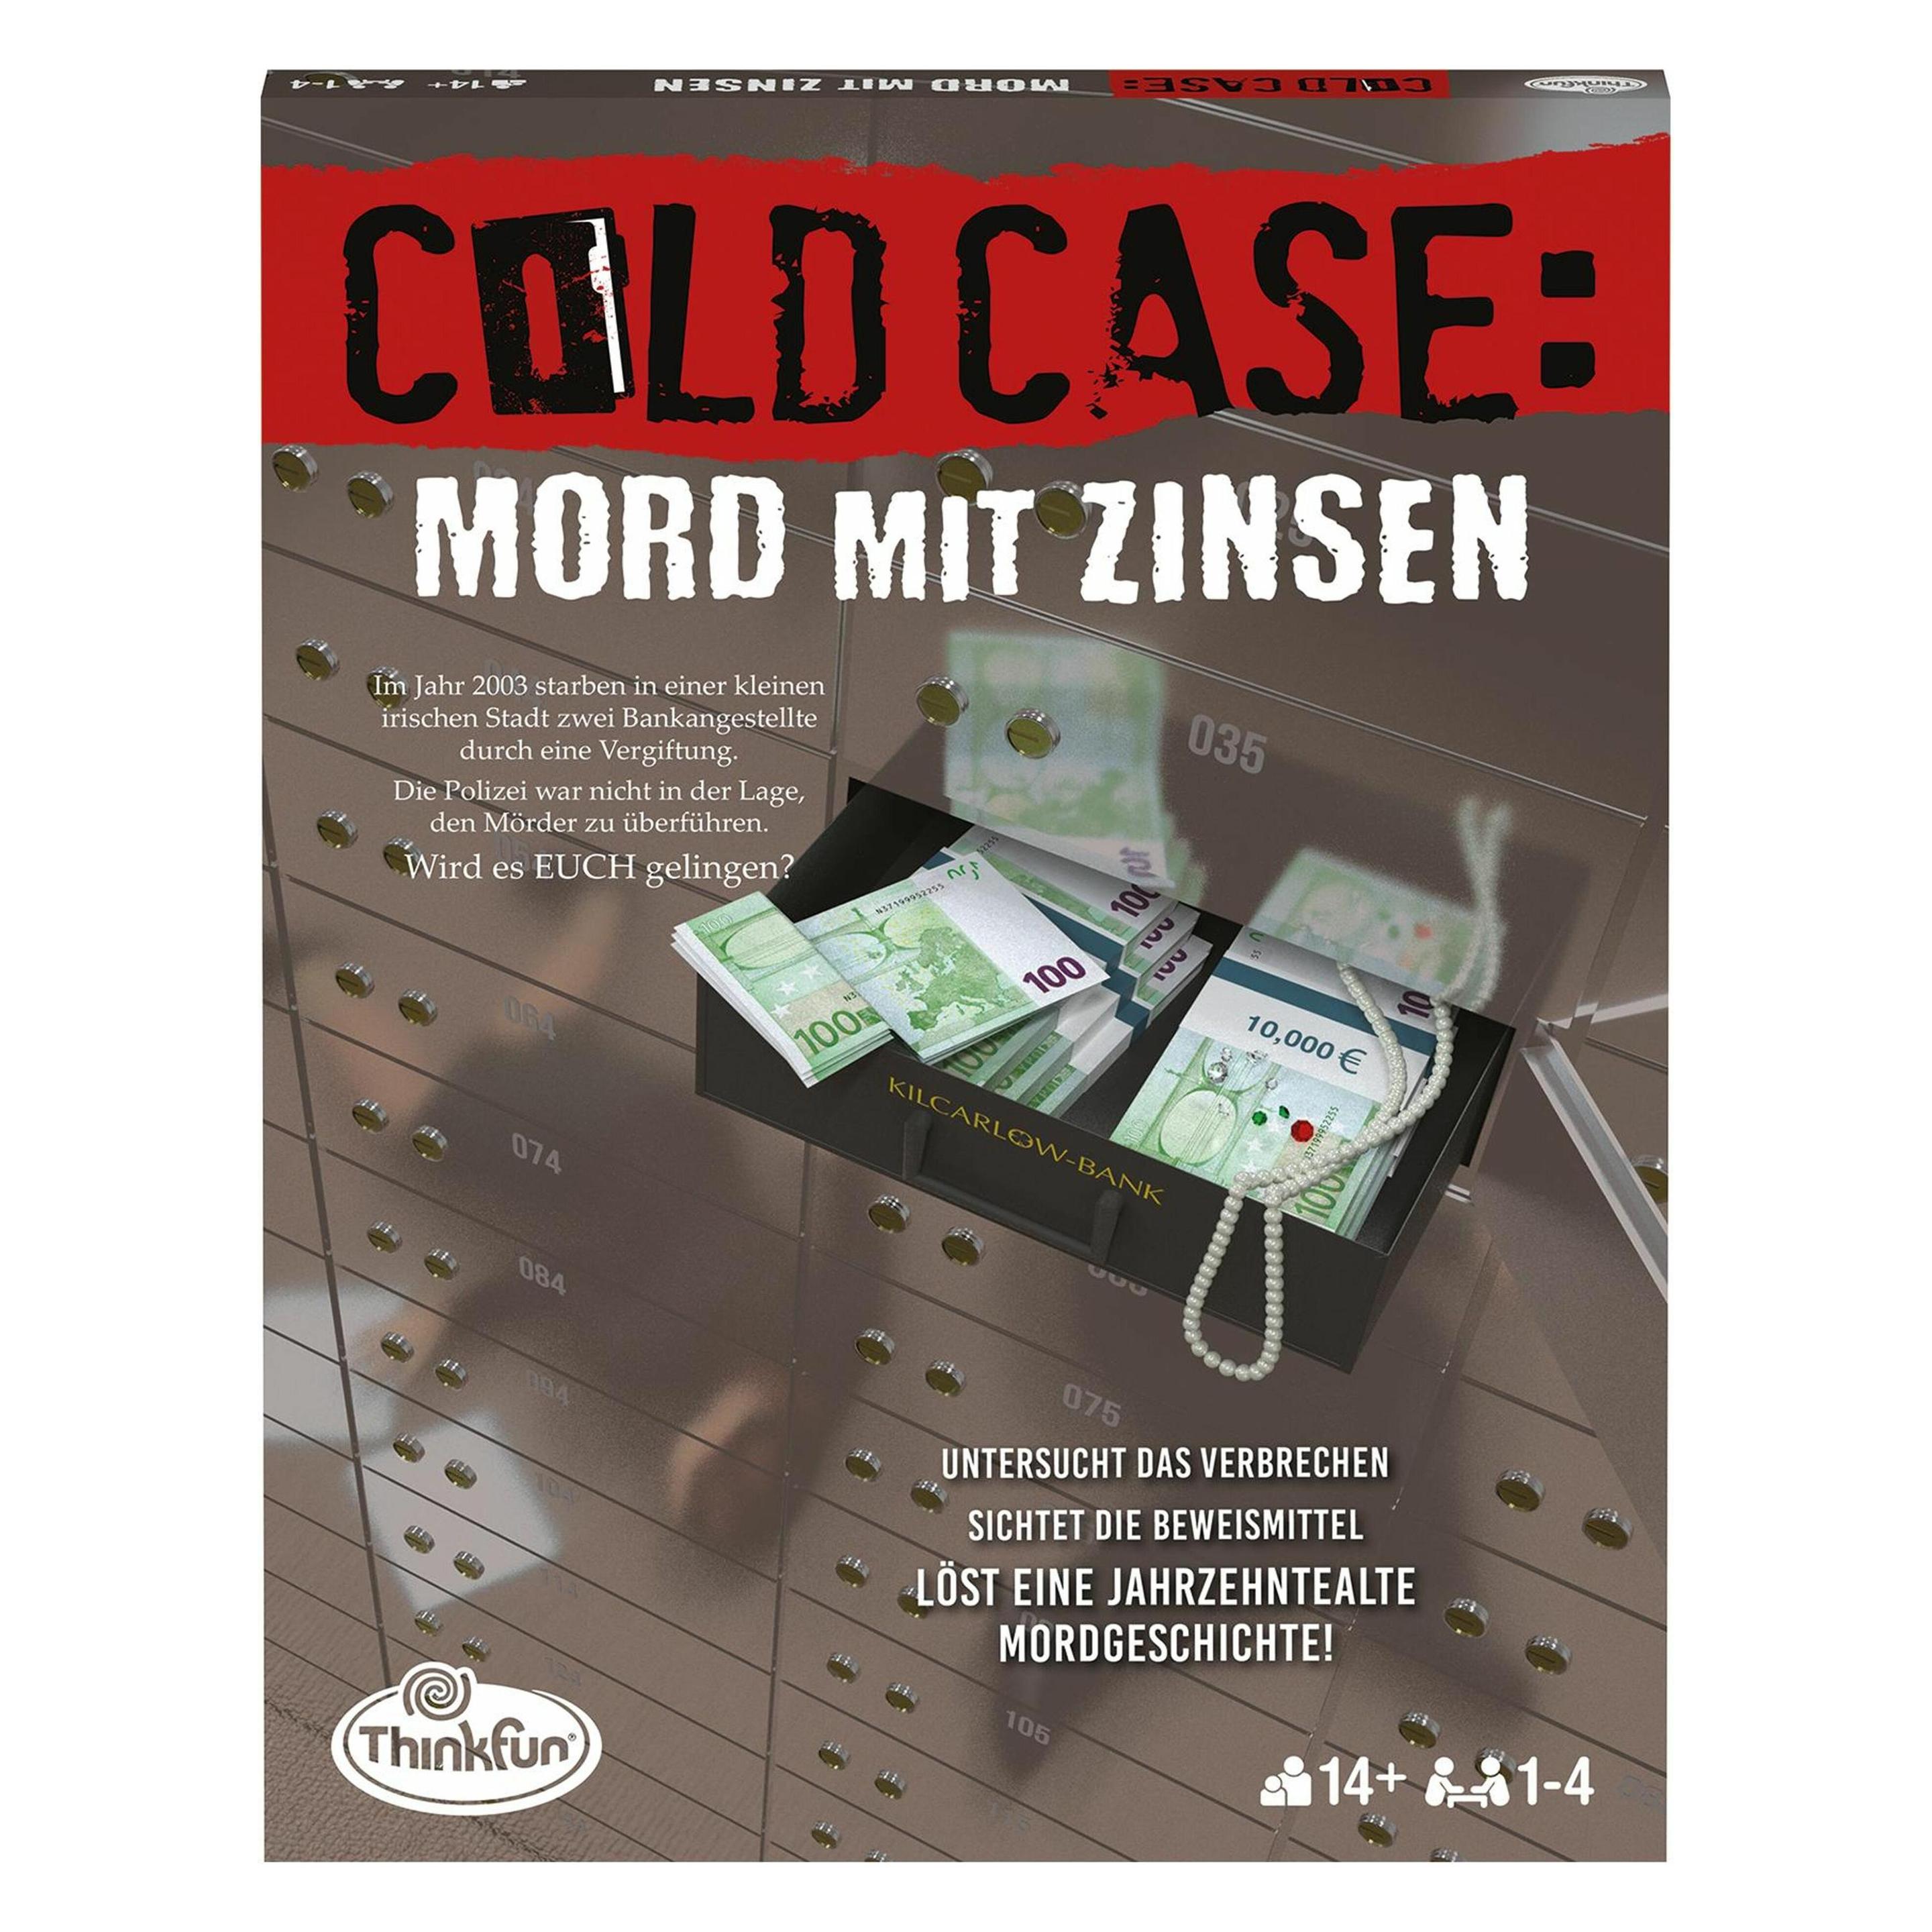
ThinkFun ColdCase: Mord mit Zinsen - Kombinationsspiel ab 14 JahreDer Doppelmord An Clare Ocallaghan Und Dave Connelly. Der Dritte Fall Führt Die Ermittler:innen Nach Irland. Zwei Tote Bankangestellte, Offensichtlich Vergiftet.mord Oder Doch Nur Ein Unfall? Trotz Der Großen Bemühungen Der Örtlichen Polizei Wurde...11,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Das 1x1 der Zinsen - Anleihen & Co, Ratgeber von Rüdiger GötteNur wer die Sprache der Investoren und Analysten versteht, kann systematisch in Anleihen investieren und sich die besten Chancen dafür sichern, mit Anleihen gute Renditen zu erzielen. Rüdiger Götte beginnt seine Einführung in die Welt der Zins- und Anleiheprodukte mit einer kleinen Rundreise durch die Finanzmathematik, Zins-, Renten- und Tilgungsrechnung. Dieser vielleicht überraschende thematische Einstieg stellt sich in der Folge als wichtig und wertvoll heraus, denn die vorgestellten Berechnungsgrundlagen begegnen dem Anleger überall in der Welt der Zinsprodukte. Sie bilden deren Grundgerüst. Nur wer sie kennt, kann die Zinsprodukte beurteilen und so die Spreu vom Weizen trennen. In der Folge betrachtet Götte die verschiedenen Zinsanlagen. Dazu spannt er einen Bogen von Tagesgeldkonten über Sparbriefe bis hin zu Anleihen, Rentenfonds und vielen weiteren Anlageprodukten und beschreibt diese.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Sicherheiten bei Immobilienkredit?
Welche Sicherheiten werden bei einem Immobilienkredit üblicherweise verlangt? Welche Rolle spielt die Immobilie als Sicherheit für den Kreditgeber? Wie wird der Wert der Immobilie bei der Kreditvergabe bewertet und welche Auswirkungen hat dies auf die Konditionen des Kredits? Welche Risiken bestehen für den Kreditnehmer, wenn die Immobilie als Sicherheit für den Kredit dient? **
-
Was sind die wichtigsten Unterschiede zwischen einem festen und einem variablen Zinssatz für einen Immobilienkredit?
Ein fester Zinssatz bleibt während der gesamten Laufzeit des Kredits konstant, während ein variabler Zinssatz sich je nach Marktentwicklung ändern kann. Ein fester Zinssatz bietet mehr Planungssicherheit, während ein variabler Zinssatz potenziell zu niedrigeren Zinsen führen kann. Die Wahl zwischen beiden hängt von der individuellen Risikobereitschaft und Markteinschätzung ab. **
-
Kann man einen Immobilienkredit umschulden?
Kann man einen Immobilienkredit umschulden? Ja, es ist möglich, einen Immobilienkredit umzuschulden, indem man den bestehenden Kredit bei einer anderen Bank zu besseren Konditionen refinanziert. Dies kann sinnvoll sein, um von niedrigeren Zinsen oder besseren Vertragsbedingungen zu profitieren. Vor einer Umschuldung sollte man jedoch die Kosten und Gebühren genau prüfen, um sicherzustellen, dass sich der Wechsel lohnt. Es ist ratsam, sich vorab von einem Finanzexperten beraten zu lassen, um die individuelle Situation zu analysieren und die beste Entscheidung zu treffen. **
-
Was genau ist ein Immobilienkredit?
Ein Immobilienkredit ist ein Darlehen, das von Banken oder anderen Kreditinstituten gewährt wird, um den Kauf oder Bau einer Immobilie zu finanzieren. Der Kreditnehmer erhält eine bestimmte Summe Geld, die er über einen festgelegten Zeitraum zurückzahlen muss, meistens in monatlichen Raten. Die Immobilie dient dabei als Sicherheit für den Kredit. **
Wie wird ein Immobilienkredit ausgezahlt?
Ein Immobilienkredit wird in der Regel in Form einer einmaligen Auszahlung an den Kreditnehmer geleistet. Dieser Betrag wird direkt an den Verkäufer der Immobilie oder an den Kreditnehmer überwiesen. Die Auszahlung erfolgt normalerweise nach Abschluss des Kreditvertrags und der Eintragung der Grundschuld im Grundbuch. Der Kreditnehmer kann dann über den ausgezahlten Betrag verfügen und die Immobilie erwerben. Es ist wichtig zu beachten, dass die Auszahlung des Kredits an bestimmte Bedingungen geknüpft sein kann, wie z.B. die Vorlage bestimmter Dokumente oder die Erfüllung bestimmter Auflagen. **
Wie lange dauert Auszahlung Immobilienkredit?
Die Dauer der Auszahlung eines Immobilienkredits hängt von verschiedenen Faktoren ab, wie z.B. der Geschwindigkeit der Kreditgenehmigung, der Prüfung der Unterlagen und der Abwicklung des Kaufvertrags. In der Regel kann die Auszahlung eines Immobilienkredits innerhalb von 4-6 Wochen erfolgen, wenn alle erforderlichen Dokumente vollständig und korrekt eingereicht wurden. Es kann jedoch auch länger dauern, wenn es Verzögerungen bei der Prüfung der Unterlagen oder bei der Klärung von offenen Fragen gibt. Es ist ratsam, sich im Vorfeld über die genaue Dauer der Auszahlung bei der jeweiligen Bank oder Finanzierungsinstitution zu informieren. **
Top-Angebote
Produkte zum Begriff Immobilienkredit:
-
ThinkFun ColdCase: Mord mit Zinsen - Kombinationsspiel ab 14 JahreDer Doppelmord An Clare Ocallaghan Und Dave Connelly. Der Dritte Fall Führt Die Ermittler:innen Nach Irland. Zwei Tote Bankangestellte, Offensichtlich Vergiftet.mord Oder Doch Nur Ein Unfall? Trotz Der Großen Bemühungen Der Örtlichen Polizei Wurde...11,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Das 1x1 der Zinsen - Anleihen & Co, Ratgeber von Rüdiger GötteNur wer die Sprache der Investoren und Analysten versteht, kann systematisch in Anleihen investieren und sich die besten Chancen dafür sichern, mit Anleihen gute Renditen zu erzielen. Rüdiger Götte beginnt seine Einführung in die Welt der Zins- und Anleiheprodukte mit einer kleinen Rundreise durch die Finanzmathematik, Zins-, Renten- und Tilgungsrechnung. Dieser vielleicht überraschende thematische Einstieg stellt sich in der Folge als wichtig und wertvoll heraus, denn die vorgestellten Berechnungsgrundlagen begegnen dem Anleger überall in der Welt der Zinsprodukte. Sie bilden deren Grundgerüst. Nur wer sie kennt, kann die Zinsprodukte beurteilen und so die Spreu vom Weizen trennen. In der Folge betrachtet Götte die verschiedenen Zinsanlagen. Dazu spannt er einen Bogen von Tagesgeldkonten über Sparbriefe bis hin zu Anleihen, Rentenfonds und vielen weiteren Anlageprodukten und beschreibt diese.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch sind die Zinsen bei einem Immobilienkredit?
Wie hoch die Zinsen bei einem Immobilienkredit sind, hängt von verschiedenen Faktoren ab, wie z.B. der aktuellen Marktlage, der Bonität des Kreditnehmers und der Laufzeit des Kredits. Generell liegen die Zinsen für Immobilienkredite derzeit auf einem historisch niedrigen Niveau. Es kann sich lohnen, verschiedene Angebote von Banken zu vergleichen, um die besten Konditionen zu erhalten. Eine Beratung durch einen Finanzexperten kann ebenfalls hilfreich sein, um die passende Finanzierung für die Immobilie zu finden. **
-
Wie kann man einen Immobilienkredit bekommen und welche Faktoren beeinflussen die Zinsen?
Um einen Immobilienkredit zu bekommen, muss man in der Regel ein regelmäßiges Einkommen nachweisen und eine gute Bonität haben. Zudem ist eine Eigenkapitalquote von mindestens 20% empfehlenswert. Die Zinsen für einen Immobilienkredit werden unter anderem von der Höhe des Kreditbetrags, der Laufzeit, der Bonität des Kreditnehmers und dem aktuellen Zinsniveau beeinflusst. **
-
Welche Sicherheiten bei Immobilienkredit?
Welche Sicherheiten werden bei einem Immobilienkredit üblicherweise verlangt? Welche Rolle spielt die Immobilie als Sicherheit für den Kreditgeber? Wie wird der Wert der Immobilie bei der Kreditvergabe bewertet und welche Auswirkungen hat dies auf die Konditionen des Kredits? Welche Risiken bestehen für den Kreditnehmer, wenn die Immobilie als Sicherheit für den Kredit dient? **
-
Was sind die wichtigsten Unterschiede zwischen einem festen und einem variablen Zinssatz für einen Immobilienkredit?
Ein fester Zinssatz bleibt während der gesamten Laufzeit des Kredits konstant, während ein variabler Zinssatz sich je nach Marktentwicklung ändern kann. Ein fester Zinssatz bietet mehr Planungssicherheit, während ein variabler Zinssatz potenziell zu niedrigeren Zinsen führen kann. Die Wahl zwischen beiden hängt von der individuellen Risikobereitschaft und Markteinschätzung ab. **
Ähnliche Suchbegriffe für Immobilienkredit
-
Kann man einen Immobilienkredit umschulden?
Kann man einen Immobilienkredit umschulden? Ja, es ist möglich, einen Immobilienkredit umzuschulden, indem man den bestehenden Kredit bei einer anderen Bank zu besseren Konditionen refinanziert. Dies kann sinnvoll sein, um von niedrigeren Zinsen oder besseren Vertragsbedingungen zu profitieren. Vor einer Umschuldung sollte man jedoch die Kosten und Gebühren genau prüfen, um sicherzustellen, dass sich der Wechsel lohnt. Es ist ratsam, sich vorab von einem Finanzexperten beraten zu lassen, um die individuelle Situation zu analysieren und die beste Entscheidung zu treffen. **
-
Was genau ist ein Immobilienkredit?
Ein Immobilienkredit ist ein Darlehen, das von Banken oder anderen Kreditinstituten gewährt wird, um den Kauf oder Bau einer Immobilie zu finanzieren. Der Kreditnehmer erhält eine bestimmte Summe Geld, die er über einen festgelegten Zeitraum zurückzahlen muss, meistens in monatlichen Raten. Die Immobilie dient dabei als Sicherheit für den Kredit. **
-
Wie wird ein Immobilienkredit ausgezahlt?
Ein Immobilienkredit wird in der Regel in Form einer einmaligen Auszahlung an den Kreditnehmer geleistet. Dieser Betrag wird direkt an den Verkäufer der Immobilie oder an den Kreditnehmer überwiesen. Die Auszahlung erfolgt normalerweise nach Abschluss des Kreditvertrags und der Eintragung der Grundschuld im Grundbuch. Der Kreditnehmer kann dann über den ausgezahlten Betrag verfügen und die Immobilie erwerben. Es ist wichtig zu beachten, dass die Auszahlung des Kredits an bestimmte Bedingungen geknüpft sein kann, wie z.B. die Vorlage bestimmter Dokumente oder die Erfüllung bestimmter Auflagen. **
-
Wie lange dauert Auszahlung Immobilienkredit?
Die Dauer der Auszahlung eines Immobilienkredits hängt von verschiedenen Faktoren ab, wie z.B. der Geschwindigkeit der Kreditgenehmigung, der Prüfung der Unterlagen und der Abwicklung des Kaufvertrags. In der Regel kann die Auszahlung eines Immobilienkredits innerhalb von 4-6 Wochen erfolgen, wenn alle erforderlichen Dokumente vollständig und korrekt eingereicht wurden. Es kann jedoch auch länger dauern, wenn es Verzögerungen bei der Prüfung der Unterlagen oder bei der Klärung von offenen Fragen gibt. Es ist ratsam, sich im Vorfeld über die genaue Dauer der Auszahlung bei der jeweiligen Bank oder Finanzierungsinstitution zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.